4WEBWALL · Gestion d’entreprise · Facturation & conformité · Guide TPE 2027
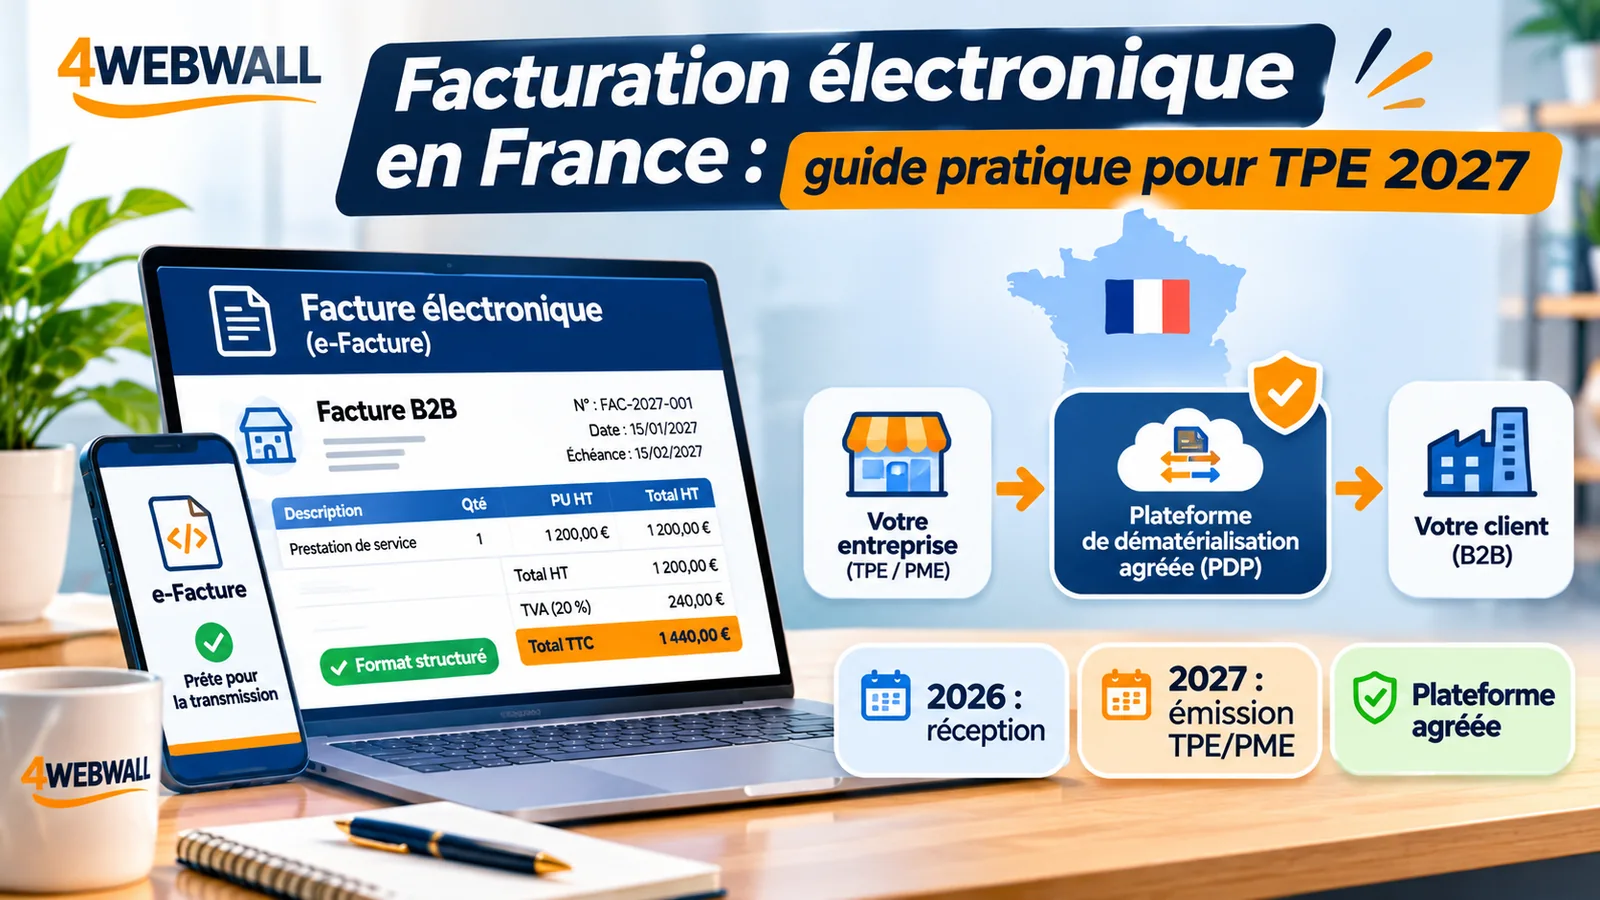
La facturation électronique en France est déjà obligatoire en réception depuis septembre 2026 pour les entreprises concernées. Pour les TPE, PME et micro-entreprises, une deuxième échéance arrive le 1er septembre 2027 : l’émission des factures électroniques B2B et le e-reporting applicable. Comment choisir sa plateforme, comprendre les formats et préparer son activité sans payer deux fois ?
Ce guide répond aux questions d’un artisan, d’un indépendant ou d’un dirigeant de petite entreprise : qu’est-ce qui change pour les factures clients, comment traiter les achats, faut-il changer son logiciel, et comment vérifier que les opérations avec des particuliers ou des clients étrangers sont bien déclarées ?
Choisir et utiliser une plateforme agréée pour les factures fournisseurs.
Préparer l’émission B2B et les transmissions de données applicables.
Vérifier d’abord votre logiciel et son raccordement avant de souscrire.
Dans ce guide · 20 rubriques
1. Facturation électronique en France : de quoi parle-t-on ?
La facturation électronique en France change avant tout la façon dont les entreprises échangent leurs factures. Une facture ne se limite plus à un document à ouvrir et à lire : elle doit aussi contenir des données structurées, exploitables automatiquement par les systèmes de facturation et l’administration, et transiter dans le circuit réglementaire prévu.
Cette évolution concerne une entreprise de nettoyage, un artisan du bâtiment, un cabinet de conseil ou une petite agence qui facture d’autres professionnels. Elle touche également les entrepreneurs qui travaillent surtout avec des particuliers, mais à travers des obligations qui ne sont pas toujours identiques.
Exemple : une entreprise de maintenance facture 850 € HT à un cabinet médical pour une intervention entrant dans le champ de la réforme. Elle prépare la facture dans son logiciel, puis la fait acheminer au client par une plateforme agréée. La plateforme du client reçoit la facture et des données réglementaires sont transmises à l’administration selon le dispositif applicable. Ce n’est plus un simple PDF envoyé d’une boîte e-mail à l’autre.
L’objectif de ce guide n’est pas de vous faire acheter un nouvel outil à tout prix. Il est de comprendre ce qui est obligatoire, quand et pour quelles opérations, avant de comparer les solutions de façon rationnelle.
2. Facturation électronique obligatoire en France : calendrier 2026–2027
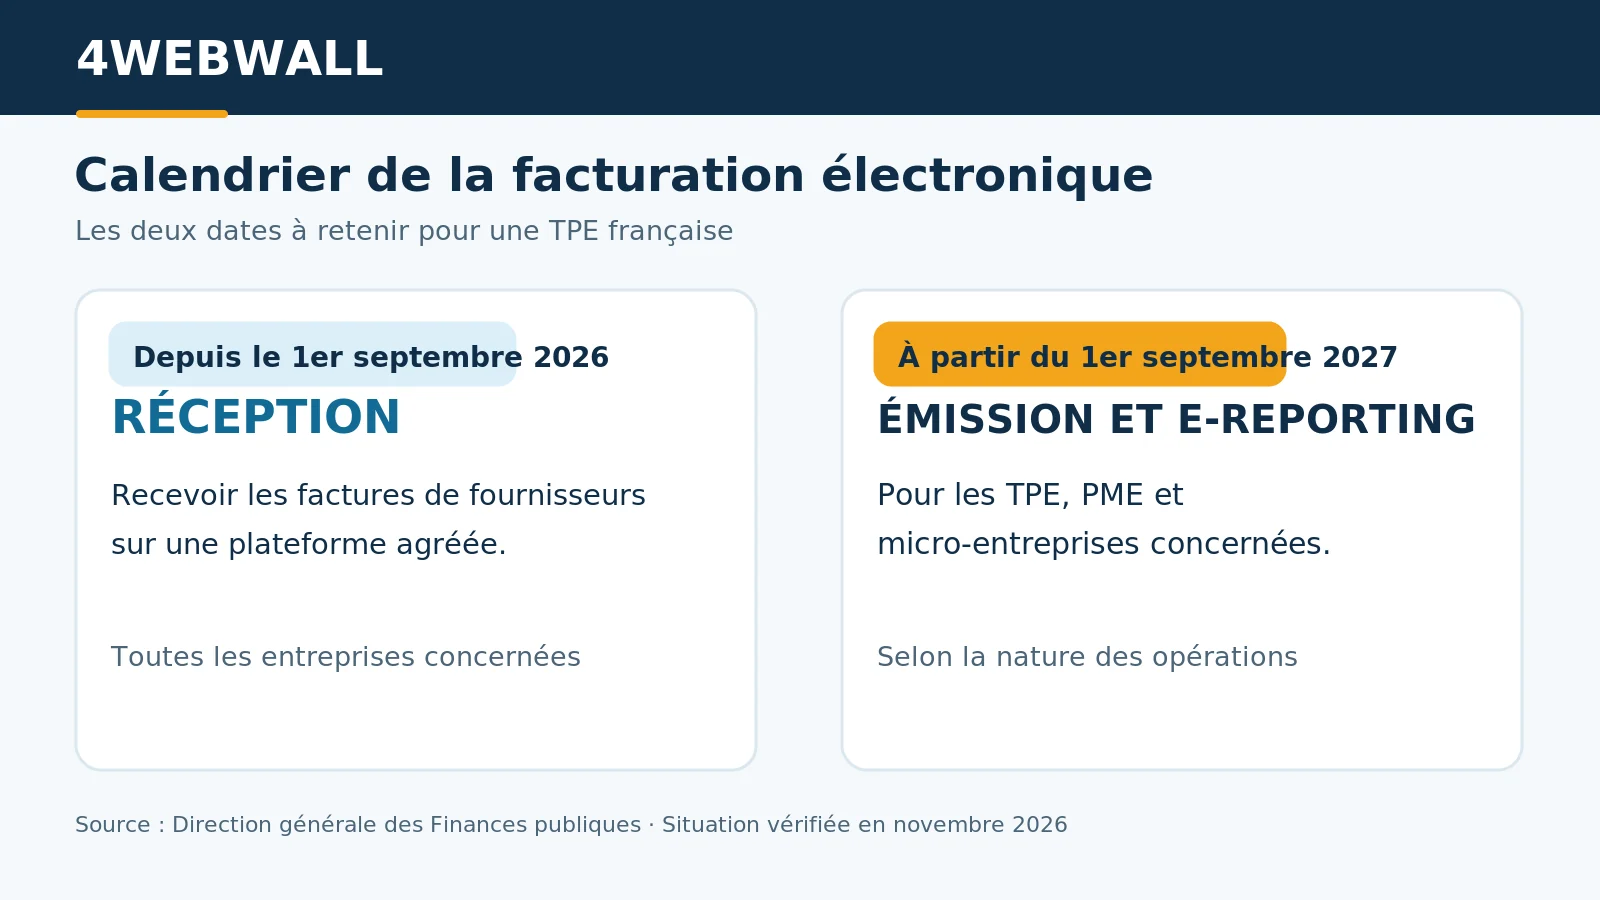
Le calendrier ne commence pas en 2027 : la réception est déjà obligatoire depuis le 1er septembre 2026 pour les entreprises concernées par la réforme. Si votre fournisseur est une grande entreprise ou une ETI soumise à l’émission électronique, vous devez pouvoir recevoir sa facture par une plateforme agréée.
| Date | Entreprises concernées | Obligation principale |
|---|---|---|
| 1er septembre 2026 | Toutes les entreprises assujetties concernées, y compris TPE | Capacité à recevoir les factures électroniques |
| 1er septembre 2026 | Grandes entreprises et ETI | Émettre les factures B2B électroniques et effectuer le e-reporting applicable |
| 1er septembre 2027 | TPE, PME et micro-entreprises | Émettre les factures électroniques B2B et effectuer le e-reporting applicable |
Une TPE qui attend septembre 2027 pour choisir un outil de réception risque donc de partir en retard. À l’inverse, elle n’a pas à confondre l’obligation de recevoir déjà en vigueur avec l’obligation d’émettre qui s’appliquera à sa catégorie au 1er septembre 2027.
Consultez la fiche officielle de la DGFiP sur les échéances et vérifiez votre catégorie d’entreprise si votre structure appartient à un groupe.
3. Qui est concerné : TPE, artisans, indépendants et micro-entrepreneurs ?
L’un des malentendus les plus fréquents consiste à croire que seules les entreprises qui facturent la TVA devront changer leurs pratiques. Ce n’est pas exact. La réforme concerne les assujettis à la TVA, y compris ceux qui ne la facturent pas parce qu’ils bénéficient de la franchise en base.
Une micro-entreprise, même lorsqu’elle affiche la mention « TVA non applicable, art. 293 B du CGI » sur ses factures, peut donc être concernée par la réception de factures électroniques, l’émission vers des professionnels français et, selon ses transactions, le e-reporting.
Il existe toutefois des situations particulières. Certaines opérations exonérées de TVA et dispensées de facturation en application des articles 261 à 261 E du CGI sont hors du champ de la réforme pour ces opérations. Cela ne signifie pas nécessairement que la structure ne devra jamais recevoir de facture électronique de ses fournisseurs.
Le bon réflexe : ne décidez pas à partir de votre seule forme juridique (SASU, EURL, EI, auto-entrepreneur). Examinez votre activité, vos clients, votre régime de TVA et la nature des transactions. La simulation officielle « Qu’est-ce que ça change pour moi ? » aide à identifier vos obligations.
4. Facture électronique en France : un PDF envoyé par mail suffit-il ?
Non. Un PDF classique, même créé dans un logiciel de comptabilité et envoyé par e-mail, n’est pas à lui seul une facture électronique conforme au dispositif français. Une facture entrant dans le champ de la réforme doit comporter les données structurées requises et être échangée via une plateforme agréée.
Il faut distinguer trois réalités : un document numérisé (scan), un PDF classique et une facture électronique structurée. Les deux premières peuvent être pratiques pour la lecture ou l’archivage, mais elles ne remplacent pas le circuit réglementaire de transmission des factures B2B concernées.
La DGFiP le précise dans sa question officielle sur les factures envoyées par e-mail. Avant de changer vos outils, demandez à votre éditeur comment les données seront produites et quelle plateforme agréée les transportera.
5. E-invoicing et e-reporting : deux obligations différentes
La réforme française réunit plusieurs mécanismes. L’e-invoicing désigne l’échange de factures électroniques dans les opérations B2B françaises entrant dans le champ du dispositif. L’e-reporting consiste à transmettre à l’administration certaines données d’opérations qui ne passent pas par ce circuit de facturation, notamment des ventes à des particuliers ou certaines opérations internationales.
| Situation | Mécanisme à examiner | Exemple TPE |
|---|---|---|
| Vente de service à une entreprise française assujettie | E-invoicing | Agence de nettoyage → société française |
| Vente à un particulier | E-reporting de transaction, si applicable | Artisan → particulier |
| Transaction avec une entreprise hors de France | E-reporting, selon les règles applicables | Consultant → client professionnel étranger |
| Certaines prestations avec TVA exigible à l’encaissement | Données de paiement / statut approprié | Prestataire réglé après la facture |
Une entreprise de services peut devoir gérer plusieurs circuits en parallèle si elle travaille à la fois pour des sociétés, des particuliers et des clients étrangers. Les données de paiement dépendent notamment des règles d’exigibilité de la TVA et des éventuelles exceptions.
Ne confondez pas l’e-reporting avec l’envoi automatique d’une copie complète de chaque facture B2C au client ou avec un changement du régime d’imposition : les données et fréquences à transmettre dépendent de la réglementation et du cas de l’entreprise. Pour le détail, consultez la documentation DGFiP sur le périmètre et les données.
6. B2B, B2C, international et secteur public : quel circuit utiliser ?
Le mot « obligatoire » n’a pas le même sens pour chaque transaction. Un commerçant qui facture un professionnel établi en France n’a pas les mêmes flux qu’un artisan qui travaille presque exclusivement chez des particuliers.
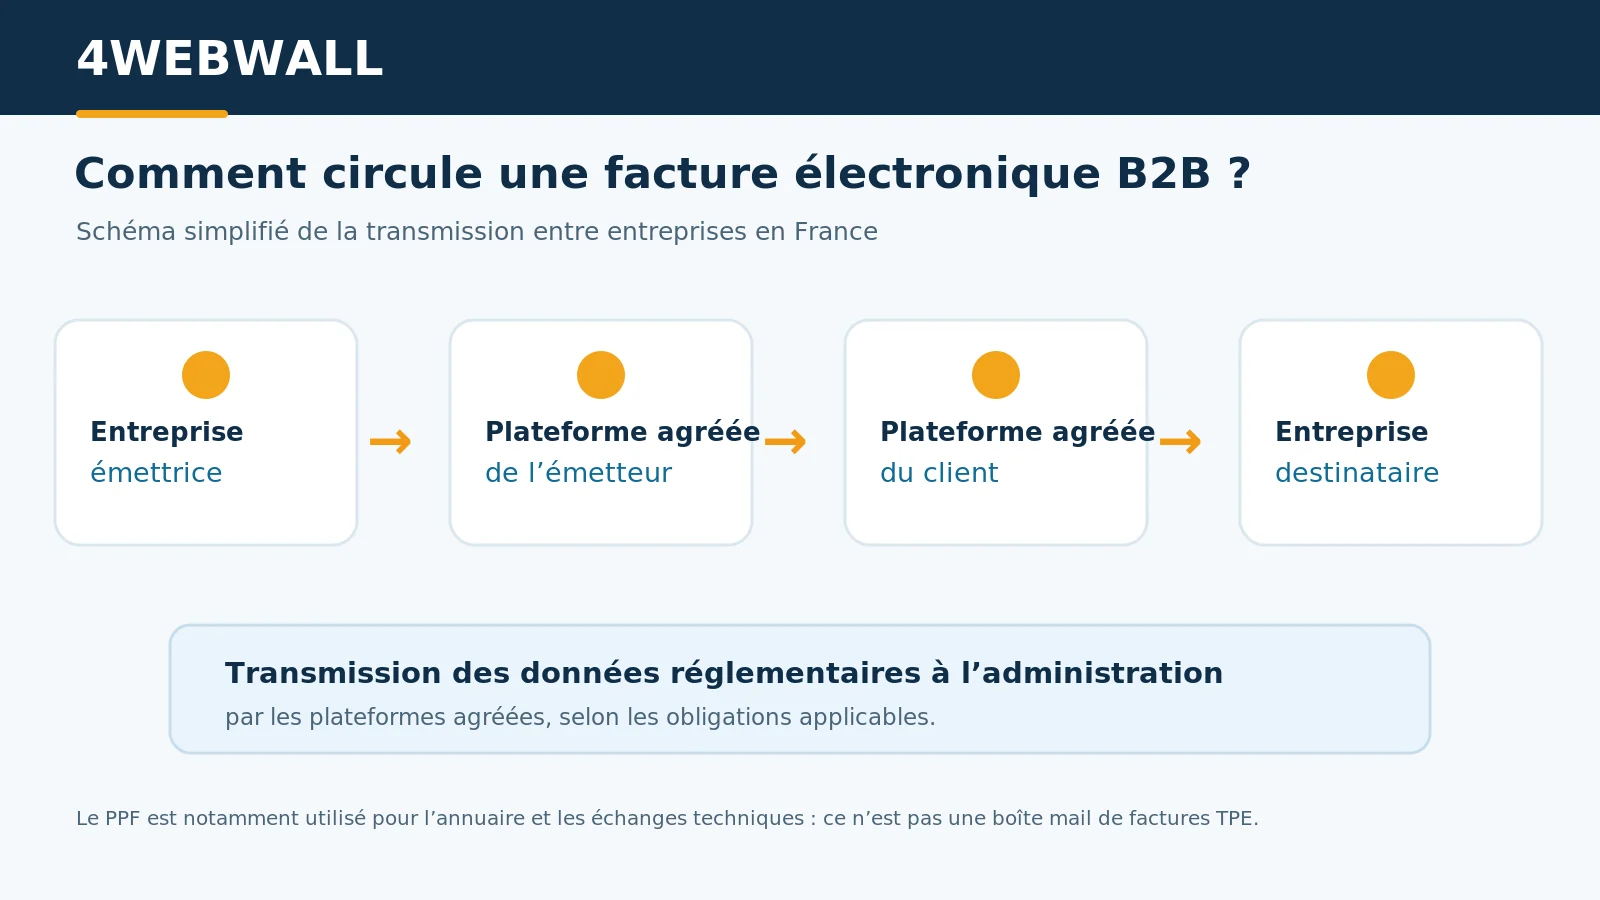
Cas B2B national. Pour une prestation entrant dans le champ de la TVA française entre deux entreprises assujetties et établies en France, la facture électronique passe par la plateforme agréée de l’émetteur et celle du destinataire. Une micro-entreprise en franchise de TVA n’est pas automatiquement exclue.
Cas B2C. Une entreprise qui vend à des particuliers n’émet pas de facture électronique B2B à ces clients du seul fait de la réforme. Elle doit en revanche examiner son e-reporting, en utilisant les données de son logiciel de caisse ou de facturation si nécessaire.
Clients professionnels à l’étranger. Ces opérations ne suivent pas automatiquement le circuit d’une facture B2B française ; des obligations de déclaration de données peuvent s’appliquer. Les ventes internationales méritent une vérification spécifique.
Factures au secteur public. Les relations avec les entités publiques suivent les règles propres à la commande publique et au dispositif Chorus Pro. N’essayez pas de les traiter comme une vente B2B privée sans vérifier le bon canal.
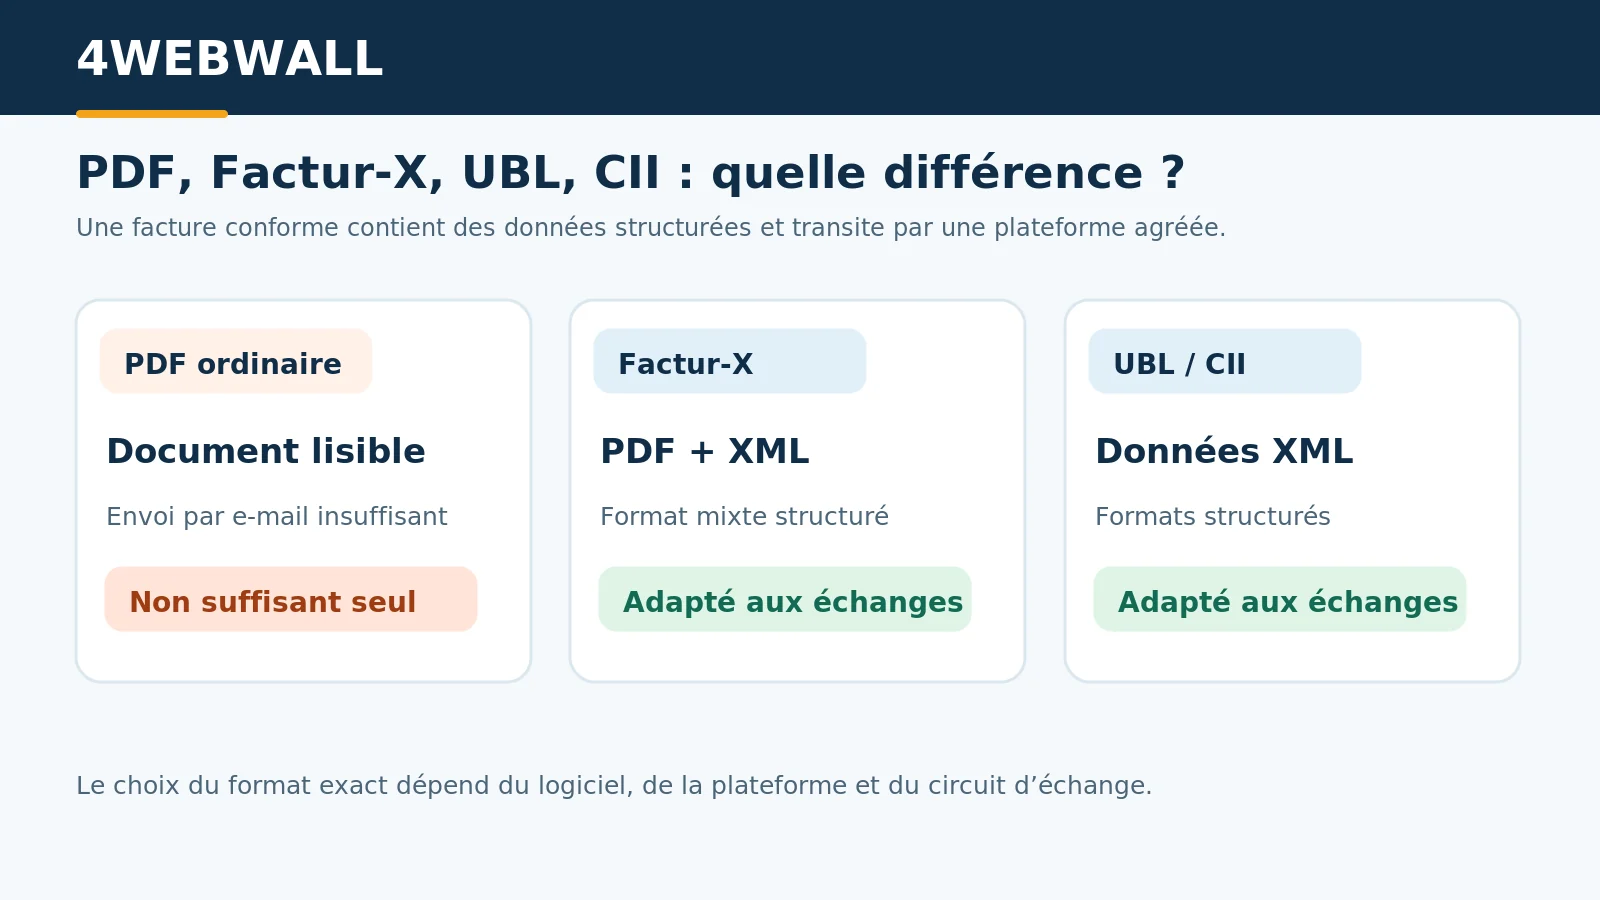
7. Les formats de factures électroniques : Factur-X, UBL et CII
Les formats ne sont pas des marques commerciales d’hébergeurs. Ce sont des façons de représenter les données d’une facture de manière structurée. Les plateformes agréées assurent l’interopérabilité des échanges dans le cadre des formats prévus.
| Format | Principe | Ce qu’une TPE doit retenir |
|---|---|---|
| Factur-X | PDF lisible accompagné de données XML structurées | Format mixte pratique pour la lecture humaine et machine |
| UBL | Données structurées XML | Adapté aux échanges entre systèmes |
| CII | Autre format XML structuré | Également utilisé pour les échanges normalisés |
Il n’est pas nécessaire de savoir programmer en XML pour émettre une facture : l’enjeu consiste à disposer d’un logiciel ou d’une plateforme qui génère et transporte un format accepté. Un PDF ordinaire, même bien présenté, ne devient pas « Factur-X » par simple changement de nom ou d’extension.
Pour approfondir, reportez-vous aux fiches pédagogiques de la DGFiP.
8. Plateforme agréée, logiciel compatible et PPF : qui fait quoi ?
Une plateforme agréée est immatriculée par l’administration : elle est habilitée à transmettre et recevoir les factures électroniques et à traiter les données prévues par la réforme. On rencontre encore l’ancien nom « PDP » (plateforme de dématérialisation partenaire) dans certaines documentations et communications commerciales.
Une solution compatible peut être votre logiciel de devis, de facturation, de caisse ou votre outil métier. Elle facilite la création des documents et la gestion quotidienne, mais s’appuie sur une plateforme agréée pour les échanges réglementés lorsqu’elle n’est pas elle-même agréée.
Le Portail public de facturation (PPF) joue notamment un rôle dans l’annuaire et les échanges techniques du dispositif. Ne le confondez pas avec une plateforme publique gratuite de saisie et d’envoi de toutes les factures privées : le modèle de la réforme repose sur le recours aux plateformes agréées.
Attention aux appellations : un partenaire commercial qui annonce « compatible 2027 » n’est pas forcément lui-même une plateforme agréée. Vérifiez toujours le nom du véritable opérateur et son statut dans la liste officielle actualisée des plateformes agréées.
9. Comment choisir sa plateforme de facturation électronique pour une TPE ?
La meilleure plateforme n’est pas nécessairement celle qui affiche le plus de fonctionnalités ou qui promet le prix d’appel le plus bas. Pour une petite structure, le choix dépend d’abord du volume de factures, du type de clients, du logiciel existant et du temps disponible pour gérer les échanges.
| Critère de comparaison | Question pratique à poser |
|---|---|
| Statut réglementaire | La plateforme figure-t-elle dans la liste officielle des opérateurs agréés ? |
| Réception 2026 | Puis-je recevoir et consulter les factures fournisseurs dès maintenant ? |
| Émission 2027 | L’émission B2B et le e-reporting requis seront-ils disponibles ? |
| Logiciel actuel | Existe-t-il une connexion fiable avec mon outil de devis/facturation ? |
| Tarification | Y a-t-il des frais d’entrée, de connexion, de volume ou de renouvellement ? |
| Portabilité | Puis-je récupérer mes factures, données et historiques si je change d’opérateur ? |
| Support | Qui intervient lorsqu’une facture est rejetée ou qu’un acheminement échoue ? |
| Sécurité et conservation | Quels accès, journaux d’audit, sauvegardes et options d’archivage ? |
Méthode recommandée : présélectionnez deux ou trois solutions, demandez leurs conditions écrites, testez le scénario réel d’une facture fournisseur et celui d’une facture client, puis comparez le coût total sur un an et non seulement le prix mensuel affiché.
Nous ne publions pas de classement arbitraire de « meilleure plateforme 2027 » : une liste d’offres vérifiées et des tests reproductibles seraient nécessaires pour faire une comparaison commerciale sérieuse.
10. Faut-il changer de logiciel de devis et facturation ?
Pas forcément. Si vous utilisez déjà un logiciel pour établir vos devis, transformer les devis acceptés en factures, suivre les règlements et préparer les exports comptables, commencez par demander à l’éditeur comment il gère la réforme.
Les réponses utiles sont concrètes : le nom de la plateforme agréée partenaire ; la procédure d’inscription ; les formats supportés ; les fonctions de réception et d’émission ; les règles applicables au e-reporting ; la gestion des avoirs ; les rejets et statuts ; les modalités de reprise des anciens documents.
Un tableur ou un modèle Word peut encore rendre service pour préparer des propositions commerciales, mais il n’assure pas, à lui seul, la transmission de factures électroniques dans le circuit obligatoire. Une TPE sans outil dédié peut rechercher une plateforme permettant de saisir directement ses factures, comme le prévoit l’information officielle.
Pour comparer les fonctions de gestion commerciale avant de choisir, consultez également notre article complémentaire : logiciel de devis et facturation pour TPE. Ce guide général traite du choix d’un logiciel, tandis que le présent article traite des obligations réglementaires et de la conformité du circuit de factures.
11. Les mentions obligatoires à vérifier sur vos factures
La réforme change le mode d’échange, mais elle ne supprime pas les règles habituelles de facturation : identification de l’émetteur et du client, date, numéro de facture, détail des prestations, montants, TVA le cas échéant, conditions applicables. Elle ajoute aussi des données nécessaires au traitement des factures électroniques.
Parmi les quatre mentions complémentaires précisées par les services de l’État figurent : le numéro SIREN du client ; la catégorie de l’opération (biens, services ou combinaison) ; la mention de l’option pour le paiement de la TVA sur les débits lorsqu’elle existe ; l’adresse de livraison du bien lorsqu’elle diffère de l’adresse de facturation.
Exemple TPE : une entreprise de maintenance devrait contrôler le SIREN de son client professionnel avant de l’enregistrer. Une donnée erronée peut créer des problèmes d’acheminement ou de rapprochement comptable. La situation d’une micro-entreprise exonérée de facturer la TVA ne doit pas être confondue avec celle d’une opération hors champ.
Préparez dès maintenant votre fichier clients : SIREN/SIRET, raison sociale, adresse de facturation, adresse de livraison si nécessaire, conditions de paiement et contact administratif. Le détail officiel figure dans la présentation de la réforme.
12. Exemple concret : de la prestation au règlement
Imaginons une petite entreprise d’entretien des locaux qui travaille pour plusieurs cabinets et commerces. Elle termine une intervention, valide le montant facturable puis prépare sa facture dans son logiciel habituel.
- Création : vérification du numéro, des dates, du client et des mentions obligatoires.
- Transmission : envoi de la facture dans un format compatible via une plateforme agréée, directement ou par le logiciel connecté.
- Acheminement : réception par la plateforme du client, avec les statuts de traitement disponibles selon le circuit.
- Suivi : vérification des rejets éventuels, correction des erreurs et rapprochement avec les paiements.
- Comptabilité : transmission des informations utiles à l’expert-comptable, avec traçabilité et archivage appropriés.
Ce processus ne remplace pas une politique de recouvrement : une facture transmise électroniquement n’est pas automatiquement réglée. Conservez vos conditions de paiement, vos relances et votre organisation commerciale.
Si vous souhaitez organiser les tâches avant la facturation, notre guide automatiser les demandes de devis décrit un autre maillon du parcours : réception des demandes, qualification et suivi des prospects.
13. Données de paiement et prestations de services : vigilance particulière
Pour les TPE de services, les flux de TVA sur encaissement peuvent rendre nécessaire la transmission d’informations sur le règlement : dates d’encaissement et montants, selon les règles de la réforme. Dans certaines situations, l’option pour la TVA sur les débits ou les mécanismes d’autoliquidation modifient le traitement.
Un prestataire qui émet sa facture en octobre mais encaisse en novembre doit donc vérifier que son outil sait gérer correctement la différence entre l’émission et le paiement. À l’inverse, un simple champ « facture payée » ne garantit pas à lui seul que la déclaration appropriée a été faite.
La fréquence du e-reporting dépend du régime fiscal et du type de données ; il ne faut pas annoncer une fréquence identique pour toutes les petites entreprises. Demandez à l’éditeur et à l’expert-comptable la procédure exacte applicable à votre activité, puis testez-la sur des cas réels.
14. Prix d'une solution de facturation électronique : que comparer ?
L’obligation légale ne signifie pas qu’une entreprise doit souscrire l’outil le plus cher. Les coûts peuvent prendre plusieurs formes : abonnement de plateforme, nombre de factures incluses, frais par document supplémentaire, raccordement au logiciel existant, accompagnement de démarrage ou conservation des documents.
| Poste | Coût à vérifier | Risque fréquent |
|---|---|---|
| Abonnement | Montant mensuel / annuel hors promotion | Tarif de renouvellement oublié |
| Nombre de factures | Quota réception + émission | Dépassement de forfait |
| Connexion logicielle | Incluse ou optionnelle | Double abonnement |
| Assistance | Canaux, horaires, délai | Support payant en incident |
| Archivage | Période, accès et export | Confondre stockage simple et archivage probant |
| Migration | Export des fichiers et métadonnées | Verrouillage fournisseur |
Simulation de méthode, sans prix inventé : comparez pour chaque candidat le coût annuel de l’abonnement, les éventuels dépassements, le temps de mise en place et la récupération des données. Cela évite d’annoncer des « économies garanties » qui ne sont pas démontrées.
Le bon indicateur pour une TPE est le coût total par année rapporté aux factures effectivement traitées, mais aussi le temps économisé et le risque d’erreur réduit. Une solution gratuite peut suffire à un faible volume si elle est agréée ou correctement reliée à une plateforme agréée et si les services indispensables sont couverts.
15. Sécurité, données clients et conservation des factures
Les factures contiennent des informations commerciales et parfois des données personnelles. La numérisation ne supprime donc ni les obligations de confidentialité, ni celles de sécurité, ni la nécessité de conserver les pièces comptables pendant les durées requises.
Vérifiez les droits des utilisateurs, l’authentification renforcée si disponible, la journalisation, les sauvegardes, la restitution des documents et la continuité de service. Distinguez aussi la conservation comptable, le stockage offert par l’opérateur et l’archivage répondant aux exigences légales : ce sont des notions proches, mais non interchangeables.
En France, les factures sont en principe conservées dix ans en tant que pièces comptables. Vérifiez le périmètre exact et la solution d’archivage avec votre comptable, notamment si vous changez de prestataire ou si votre activité comporte des cas réglementaires particuliers. Source : ministère de l’Économie.
16. Sept erreurs à éviter avant l'échéance de septembre 2027
Une transition réussie dépend souvent de gestes simples. Les problèmes les plus coûteux ne viennent pas nécessairement du format XML, mais d’une organisation imprécise : absence de responsable, liste clients obsolète, mauvais canal de réception, facture rejetée non traitée.
- Attendre septembre 2027 pour préparer la réception pourtant déjà obligatoire depuis 2026.
- Continuer à croire qu’un PDF ordinaire envoyé par e-mail suffit aux transactions B2B concernées.
- Choisir un fournisseur sur une promesse « compatible » sans vérifier la plateforme agréée sous-jacente.
- Oublier les opérations B2C ou internationales qui peuvent nécessiter du e-reporting.
- Ne pas vérifier les SIREN et informations de facturation des clients professionnels.
- Oublier les avoirs, annulations, paiements, rejets et exports comptables lors des essais.
- Souscrire un contrat sans connaître les conditions de renouvellement et de récupération des données.
La réglementation prévoit des mécanismes de contrôle et des sanctions. Une période de tolérance annoncée pour le démarrage de 2026 ne doit pas être interprétée comme une suppression générale des obligations ni une immunité automatique en 2027. Référez-vous aux règles officielles actualisées et à votre conseil comptable pour les situations de non-conformité.
17. Plan d'action : préparer votre TPE avant le 1er septembre 2027
L’objectif est d’étaler la transition, pas de transformer votre activité en projet informatique complexe. Ce calendrier est un exemple de méthode à adapter au temps restant, à votre volume de factures et à l’équipement déjà utilisé.
| Étape | Action | Résultat attendu |
|---|---|---|
| Dès maintenant | Identifier les clients B2B, B2C et étrangers ; confirmer les obligations | Carte simple des flux |
| Étape 2 | Vérifier la plateforme de réception et les factures fournisseurs reçues | Réception opérationnelle |
| Étape 3 | Interroger le logiciel actuel et deux plateformes agréées | Comparatif coûts / fonctions |
| Étape 4 | Nettoyer les SIREN, données clients et mentions de facture | Base fiable |
| Étape 5 | Tester émission, réception, avoir, rejet, paiement et comptabilité | Procédure validée |
| Avant septembre 2027 | Former la personne responsable et documenter l’assistance | Routine de facturation prête |
Prévenez vos fournisseurs et clients professionnels de la mise à jour de vos coordonnées de facturation. Les grandes entreprises ont commencé l’émission électronique en 2026 ; vos tests peuvent donc s’appuyer sur des flux déjà existants, avec l’accord des intervenants concernés.
Téléchargez la checklist TPE avant septembre 2027
Vérifiez la réception, l’émission, le e-reporting, les formats et la plateforme agréée.
18. Checklist TPE : 16 vérifications pour être prête
Avant de déclarer votre entreprise « prête pour la facturation électronique 2027 », contrôlez les éléments suivants avec la personne chargée de la facturation et, si nécessaire, l’expert-comptable.
- ☐ Nous savons quels clients relèvent du B2B français, du B2C ou de l’international.
- ☐ Nous avons identifié les opérations et éventuelles exonérations particulières.
- ☐ Notre plateforme de réception est choisie et vérifiée sur la liste officielle.
- ☐ Nous accédons effectivement à nos factures fournisseurs électroniques.
- ☐ Notre logiciel ou plateforme pourra émettre les factures B2B en 2027.
- ☐ Le nom de la plateforme agréée partenaire est connu si notre logiciel n’est qu’une solution compatible.
- ☐ Les formats Factur-X, UBL ou CII sont correctement pris en charge par le circuit choisi.
- ☐ Les SIREN et adresses de nos clients professionnels sont fiabilisés.
- ☐ Les mentions réglementaires supplémentaires sont prévues.
- ☐ Les avoirs et factures rejetées sont pris en charge.
- ☐ Les opérations B2C et internationales ont été examinées pour le e-reporting.
- ☐ Les données de paiement sont traitées selon notre régime de TVA.
- ☐ L’export comptable et les droits utilisateurs sont testés.
- ☐ Nous connaissons le coût total et les frais de dépassement.
- ☐ Nous pouvons récupérer nos documents si nous changeons de solution.
- ☐ Nous avons désigné un responsable et testé le support.
Une liste cochée n’est pas un certificat de conformité : elle constitue un outil de préparation pour les petites entreprises et facilite les échanges avec les prestataires.
19. Questions fréquentes sur la facture électronique obligatoire en France
La facturation électronique est-elle obligatoire pour une TPE en 2027 ?
Oui, pour les opérations entrant dans le champ de la réforme. Depuis septembre 2026, les entreprises concernées doivent être capables de recevoir les factures électroniques. À compter du 1er septembre 2027, les TPE, PME et micro-entreprises devront aussi émettre les factures B2B concernées et assurer le e-reporting applicable.
Une micro-entreprise sans TVA doit-elle utiliser une plateforme ?
En principe, oui : la franchise en base de TVA ne dispense pas, à elle seule, de la réforme. Les obligations précises dépendent de l’activité et des opérations.
Puis-je continuer à envoyer une facture PDF par e-mail ?
Pour les échanges B2B couverts par la nouvelle obligation, un PDF classique envoyé directement par e-mail ne suffit pas. La facture doit suivre le circuit d’une plateforme agréée et comporter les données structurées requises.
Est-ce que je dois obligatoirement acheter un nouveau logiciel ?
Non. Votre logiciel actuel peut déjà être connecté à une plateforme agréée. Vérifiez sa compatibilité réelle et les conditions de service auprès de l’éditeur.
Quelle est la meilleure plateforme agréée pour une petite entreprise ?
Il n’existe pas de meilleure plateforme universelle. Comparez le statut d’agrément, la réception, l’émission, le e-reporting, l’assistance, les exports et le coût total correspondant à vos besoins.
Mes factures aux particuliers passeront-elles par la même procédure B2B ?
Non, pas nécessairement. Les transactions B2C relèvent en principe d’une logique de transmission de données (e-reporting) lorsque celle-ci est applicable ; le circuit n’est pas celui d’une facture électronique B2B entre entreprises françaises.
Un logiciel WordPress peut-il remplacer une plateforme agréée ?
Un plugin de commande ou de facturation peut aider à préparer et organiser des documents, mais il n’est pas automatiquement une plateforme agréée. Il faut vérifier le circuit réel de transmission et le prestataire habilité qui le prend en charge.
20. Conclusion : passer à la facturation électronique sans surpayer
Pour une TPE française, la bonne stratégie ne consiste ni à ignorer les échéances, ni à remplacer tous ses logiciels dans l’urgence. Elle consiste à sécuriser la réception déjà applicable, vérifier la nature des transactions, puis préparer progressivement l’émission et les transmissions de données prévues pour septembre 2027.
Commencez par votre logiciel existant, vérifiez la plateforme agréée, fiabilisez les données clients et testez les cas d’usage réels. Vous gagnerez en lisibilité sur vos coûts et limiterez les mauvaises surprises. Cette approche est plus utile que de choisir une solution uniquement parce qu’elle promet une « conformité automatique » ou un tarif temporaire.
Les règles fiscales pouvant évoluer, vérifiez les mises à jour sur impots.gouv.fr et faites valider les situations complexes par votre expert-comptable.
Votre TPE est-elle prête pour septembre 2027 ?
Utilisez la checklist gratuite, comparez les plateformes sur leur statut officiel, puis vérifiez l’émission, la réception et le e-reporting avec votre solution de facturation.
Télécharger la checklist TPE (PDF)Liste officielle des plateformes agréées
- Ministère de l’Économie — Réforme et calendrier
- DGFiP — Dates et entreprises concernées
- DGFiP — PDF ordinaire et facture électronique
- DGFiP — Périmètre, mentions, e-reporting et paiements
- DGFiP — Liste des plateformes agréées (actualisée)
- DGFiP — Fiches pédagogiques TPE/PME
Les cas particuliers nécessitent une appréciation adaptée à l’entreprise. Aucune plateforme ou marque n’est présentée ici comme « meilleure » sans test ni classement vérifiable.
Abderrahim El Kouriani est le fondateur et rédacteur de 4WEBWALL, une plateforme francophone consacrée à l’automatisation, à
l’intelligence artificielle, à WordPress et aux solutions numériques pour les TPE, artisans et indépendants.
Domaines abordés : Automatisation, IA, WordPress, logiciels SaaS, CRM et productivité.
En savoir plus sur 4WEBWALL